Si también estás invertido en el S&P, la IA y los semiconductores
Traducido del chino por IAToca un párrafo para leerlo en 中文
Resumen por IA
Un repaso a los riesgos latentes para el S&P y el sector de semiconductores impulsados por la IA, centrado en las previsiones de gasto de capital, la presión de la depreciación y la reversión del margen bruto a la media, advirtiendo sobre una fuerte corrección tras un avance desmedido del índice.
No es una recomendación de inversión
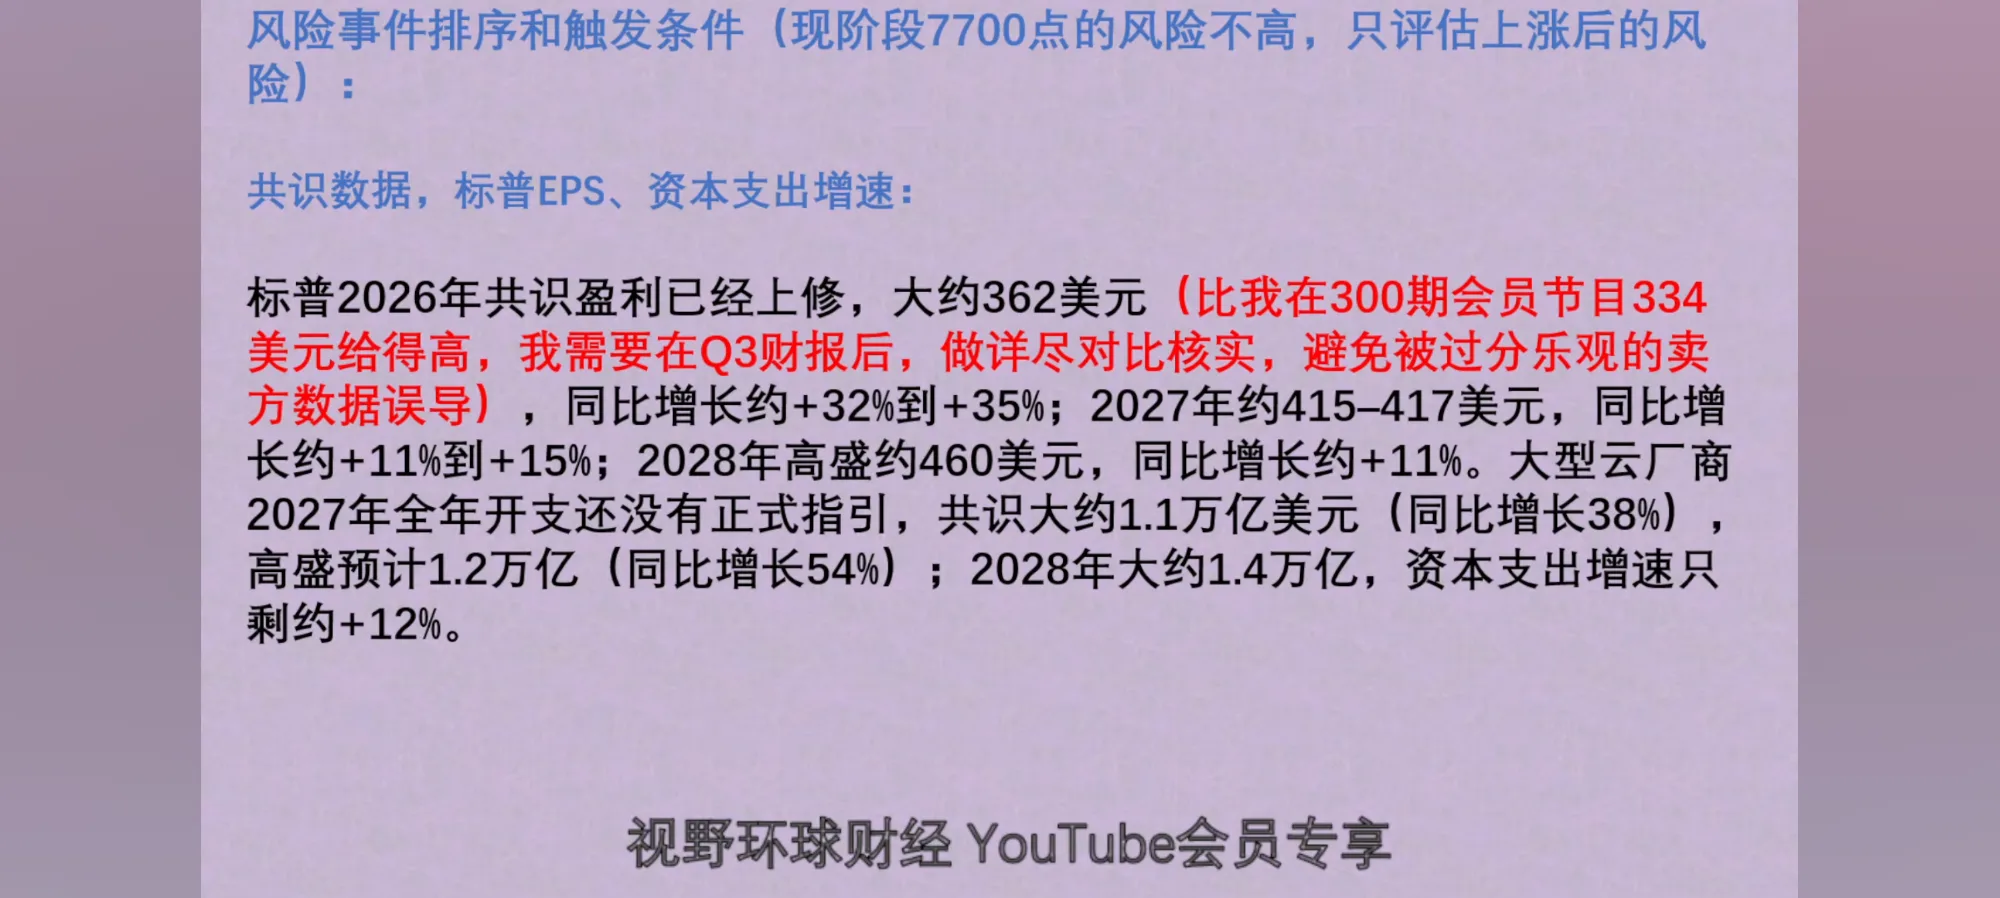
Secuencia de eventos de riesgo y condiciones detonantes (en el nivel actual de 7700 puntos el riesgo no es elevado; solo se evalúa el riesgo tras una subida):
Datos de consenso, crecimiento del BPA del S&P y del gasto de capital (CapEx):
Las estimaciones de consenso para los beneficios del S&P en 2026 ya se han revisado al alza, rondando los 362 dólares (por encima de los 334 dólares que ofrecí en el programa para miembros número 300; necesitaré cotejar y verificar minuciosamente tras los resultados del tercer trimestre para evitar que los datos excesivamente optimistas del sell-side me confundan), con un crecimiento interanual de aproximadamente +32 % a +35 %; para 2027 rondan los 415-417 dólares, con un crecimiento interanual de alrededor del +11 % al +15 %; para 2028, Goldman Sachs prevé unos 460 dólares, un aumento interanual de cerca del +11 %. Los grandes proveedores de la nube aún no cuentan con una previsión oficial de gasto para todo el año 2027: el consenso ronda los 1,1 billones de dólares (un aumento interanual del 38 %), mientras que Goldman Sachs proyecta 1,2 billones (un aumento interanual del 54 %); para 2028, ronda los 1,4 billones, momento en que el crecimiento del gasto de capital descenderá a solo cerca del +12 %.
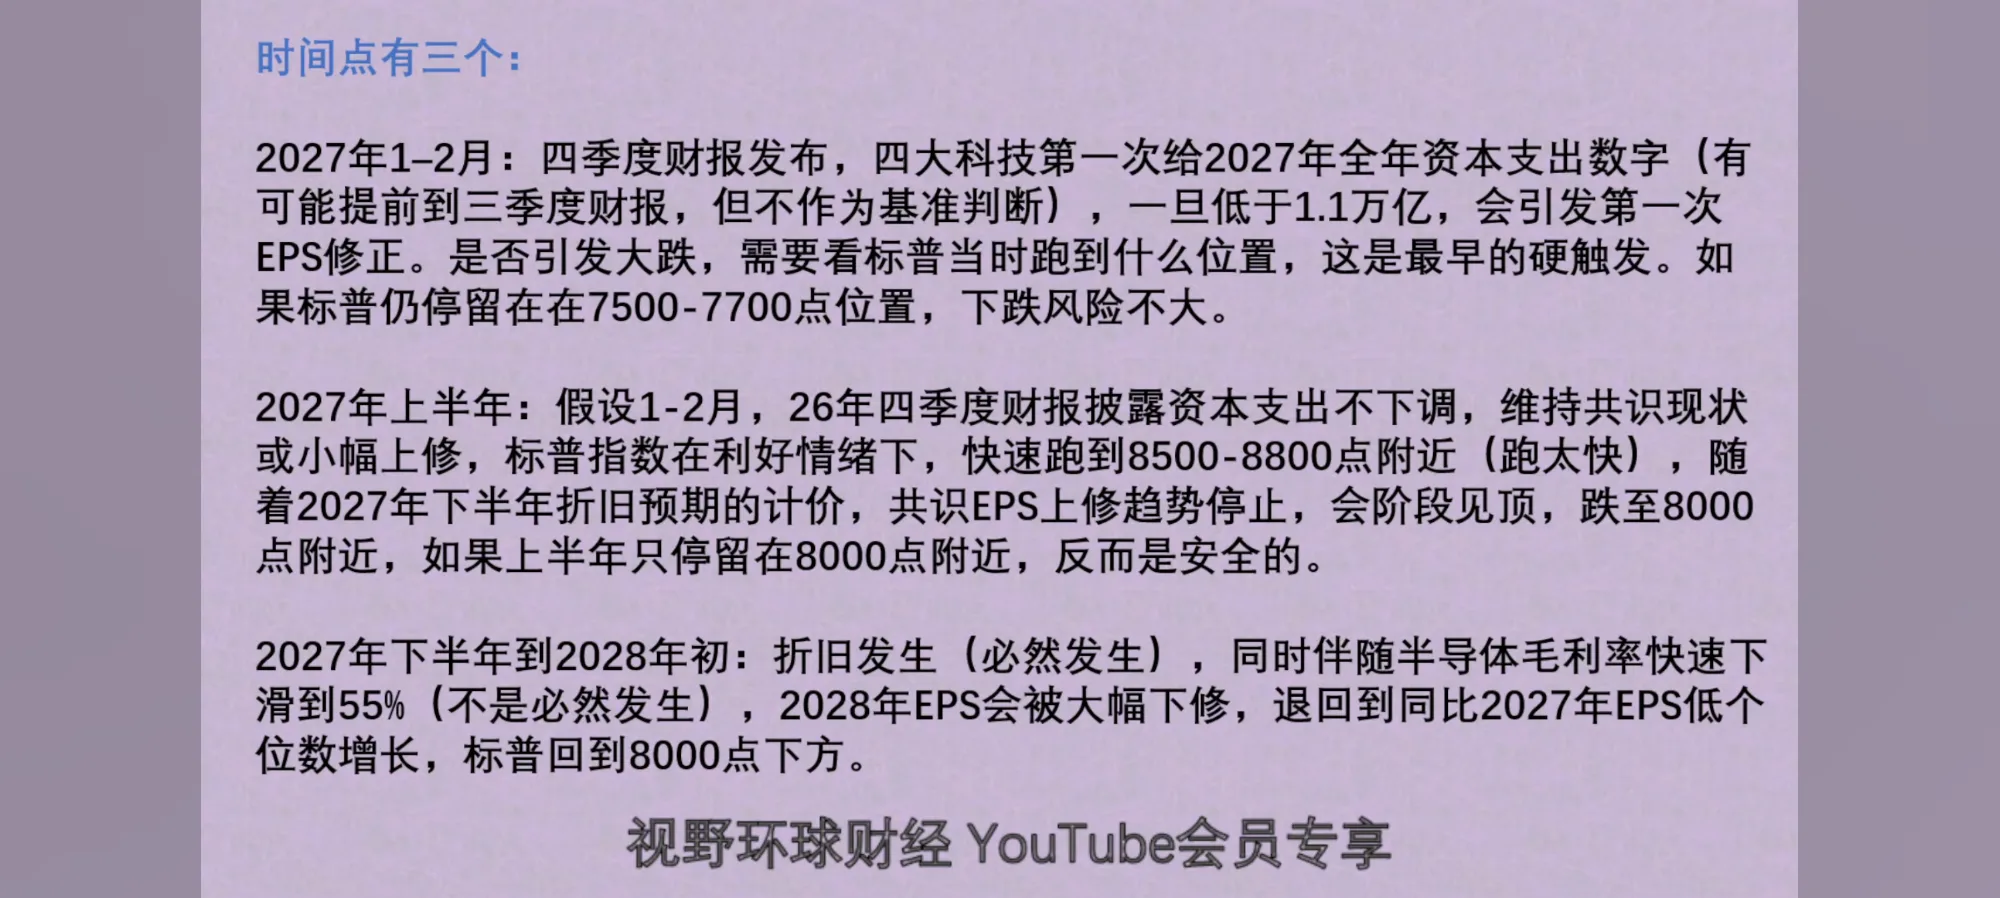
Hay tres momentos clave:
Enero-febrero de 2027: con la publicación de los resultados del cuarto trimestre, las cuatro grandes tecnológicas ofrecerán por primera vez cifras de gasto de capital para todo 2027 (podría adelantarse al tercer trimestre, pero no lo tomo como escenario base). En cuanto caiga por debajo de los 1,1 billones, se provocará la primera revisión a la baja del BPA. Si esto detonará una gran caída dependerá de qué nivel haya alcanzado el S&P para entonces: este es el detonante duro más temprano. Si el S&P sigue situado entre los 7500 y 7700 puntos, el riesgo a la baja no es grande.
Primer semestre de 2027: supongamos que entre enero y febrero, los informes del cuarto trimestre de 2026 no recortan el gasto de capital, manteniendo el consenso actual o revisándolo ligeramente al alza, y que el índice S&P, empujado por el optimismo, escala con rapidez hasta cerca de los 8500-8800 puntos (demasiado rápido). A medida que el mercado descuente las expectativas de depreciación del segundo semestre de 2027, la tendencia de revisiones al alza del BPA de consenso se detendrá, marcando un techo provisional y retrocediendo hacia los 8000 puntos. Si durante el primer semestre se mantiene únicamente cerca de los 8000 puntos, el panorama será seguro.
Del segundo semestre de 2027 a principios de 2028: llega la depreciación (algo inevitable), acompañada de una rápida caída del margen bruto de los semiconductores hasta el 55 % (algo que no es inevitable). El BPA de 2028 sufrirá un fuerte recorte, volviendo a un crecimiento interanual de un solo dígito bajo frente a 2027, y el S&P caerá por debajo de los 8000 puntos.
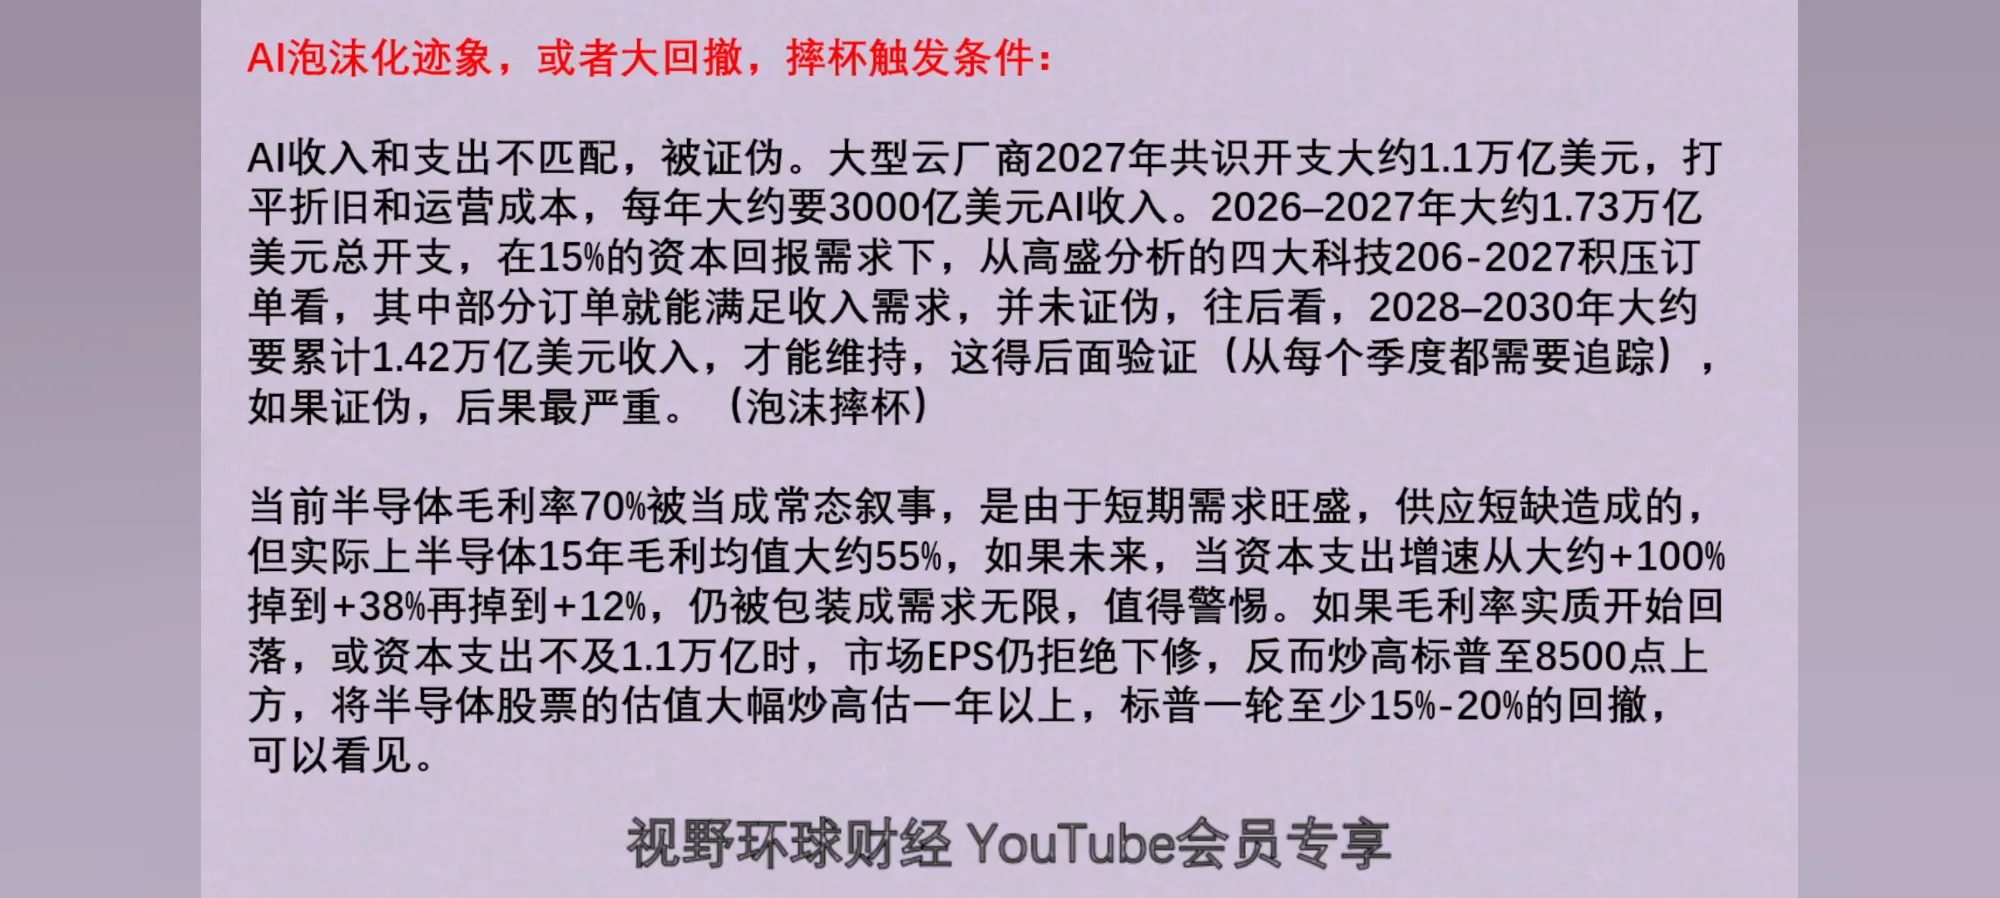
Señales de una burbuja de IA, o gran corrección: condiciones detonantes de una ruptura brusca:
Desajuste entre ingresos y gastos en IA: la narrativa queda refutada. El gasto de consenso de los grandes proveedores de la nube en 2027 rondará los 1,1 billones de dólares; para cubrir la depreciación y los costes operativos, se necesitarán unos 300.000 millones de dólares anuales en ingresos por IA. Con un gasto total cercano a los 1,73 billones de dólares entre 2026 y 2027, y exigiendo un retorno del capital del 15 %, las carteras de pedidos pendientes analizadas por Goldman Sachs para las cuatro grandes tecnológicas entre 2026 y 2027 muestran que solo una parte de esas órdenes bastaría para cubrir la demanda de ingresos: la narrativa no se ha refutado. Mirando más adelante, hará falta acumular aproximadamente 1,42 billones de dólares en ingresos entre 2028 y 2030 para mantener el ritmo, algo que habrá que verificar sobre la marcha (requiere seguimiento trimestre a trimestre). Si se refuta, las consecuencias serán gravísimas (ruptura de la burbuja).
Que el actual margen bruto del 70 % en semiconductores se acepte como normalidad se debe a la fuerte demanda a corto plazo y a la escasez de oferta; sin embargo, el margen bruto medio histórico de 15 años en semiconductores es de aproximadamente el 55 %. Si en el futuro, cuando el ritmo de crecimiento del gasto de capital caiga de cerca del +100 % al +38 % y luego al +12 %, se sigue vendiendo como una demanda infinita, habrá que estar en guardia. Si los márgenes brutos empiezan a caer sustancialmente o el gasto de capital no llega a 1,1 billones, pero el mercado insiste en no revisar a la baja el BPA y, por el contrario, infla el S&P por encima de los 8500 puntos inflando en exceso las valoraciones de los semiconductores durante más de un año, podrá contemplarse una corrección de al menos el 15 %-20 % en el S&P.
Exclusivo para miembros de YouTube de Global Financial Vision