Si vous détenez aussi des positions sur le S&P, l’IA et les semi-conducteurs
Traduit du chinois par une IATouchez un paragraphe pour le lire en 中文
Résumé par IA
Une analyse des points de vulnérabilité potentiels du S&P et des semi-conducteurs liés à l’IA, axée sur les prévisions de CapEx, le poids des amortissements et le retour à la moyenne des marges brutes, mettant en garde contre une violente correction en cas d’envolée excessive de l’indice.
Ceci n’est pas un conseil en investissement
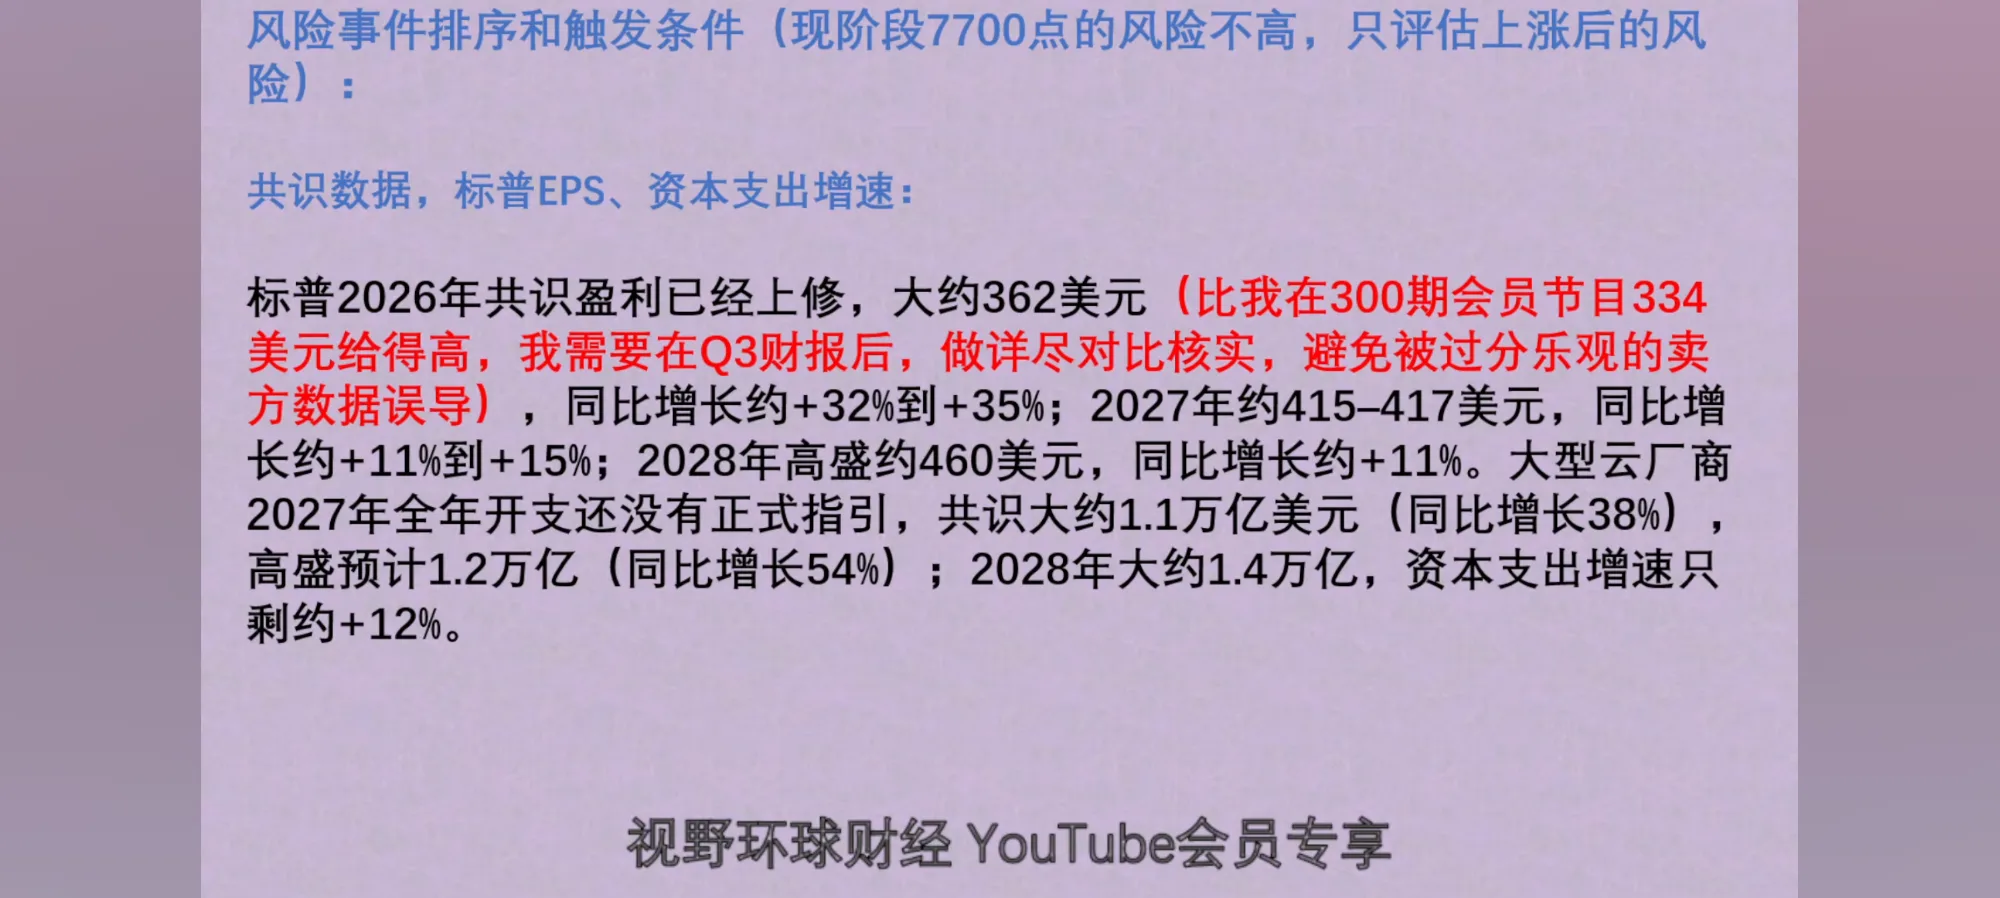
Hiérarchie des événements de risque et conditions de déclenchement (au niveau actuel de 7 700 points, le risque n’est pas élevé ; seule est évaluée l’exposition après une hausse) :
Données du consensus, BPA du S&P et rythme de croissance des dépenses d’investissement (CapEx) :
Le consensus de bénéfice pour le S&P en 2026 a déjà été révisé à la hausse, autour de 362 dollars (ce qui est supérieur aux 334 dollars que j’avais donnés dans l’émission membre n° 300 ; je devrai faire une vérification comparative détaillée après les résultats du T3 afin de ne pas être induit en erreur par des données sell-side excessivement optimistes), soit une progression annuelle d’environ +32 % à +35 % ; environ 415 à 417 dollars pour 2027, en hausse de +11 % à +15 % sur un an ; et environ 460 dollars pour 2028 selon Goldman Sachs, soit une hausse d’environ +11 % sur un an. Les géants du cloud n’ont pas encore fourni de prévisions officielles de dépenses pour l’ensemble de 2027 : le consensus tourne autour de 1 100 milliards de dollars (+38 % sur un an), tandis que Goldman Sachs table sur 1 200 milliards (+54 % sur un an) ; pour 2028, il tourne autour de 1 400 milliards, avec une croissance du CapEx qui ne serait plus que d’environ +12 %.
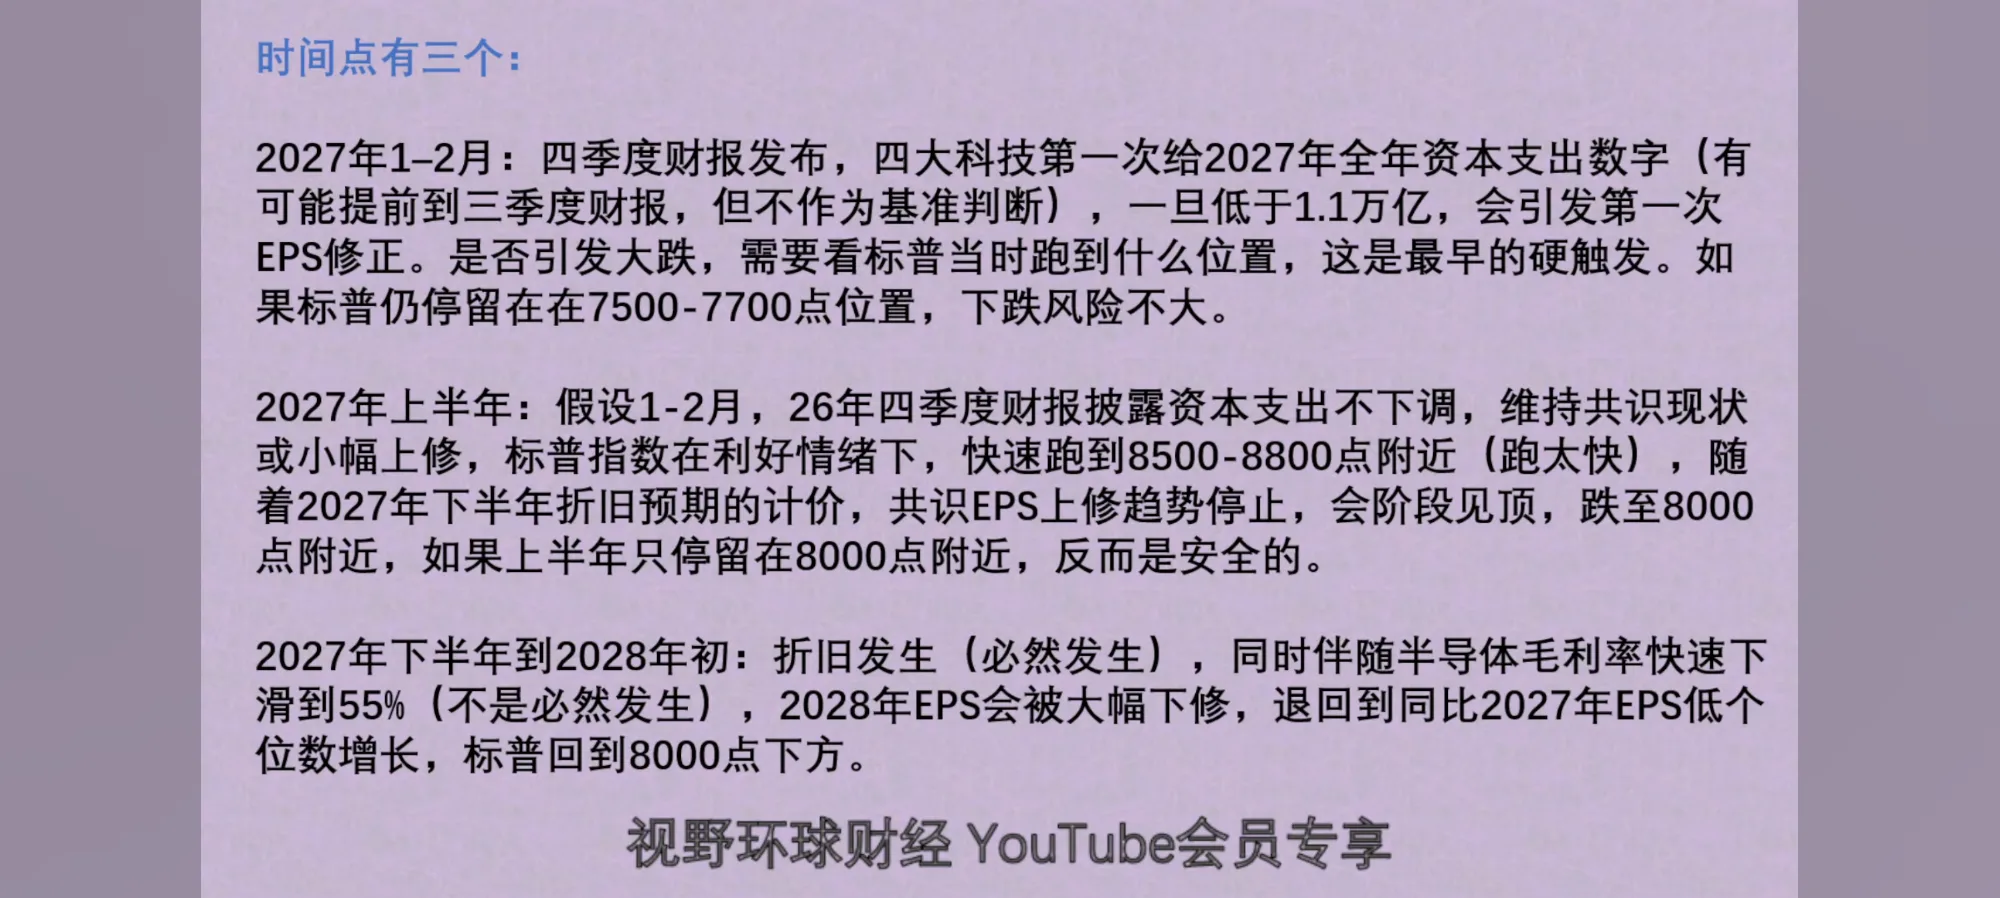
Trois échéances temporelles se dessinent :
Janvier-février 2027 : publication des résultats du quatrième trimestre, les quatre grandes valeurs technologiques dévoileront pour la première fois leurs chiffres de dépenses d’investissement pour l’ensemble de 2027 (cela pourrait être avancé aux résultats du troisième trimestre, mais ce n’est pas mon hypothèse de référence). Dès que ce montant passera sous les 1 100 milliards, cela entraînera une première révision du BPA. Qu’un plongeon brutal s’ensuive ou non dépendra du niveau atteint par le S&P à cet instant : c’est le premier déclencheur dur. Si le S&P reste situé entre 7 500 et 7 700 points, le risque baissier est faible.
Premier semestre 2027 : supposons qu’en janvier-février, les résultats du T4 2026 ne révisent pas les investissements à la baisse et maintiennent le consensus ou le revoient légèrement à la hausse ; le S&P, porté par le sentiment positif, monterait rapidement vers 8 500-8 800 points (trop vite). Au fur et à mesure que les anticipations d’amortissement pour le second semestre 2027 seront intégrées dans les cours, le mouvement de révision à la hausse du BPA de consensus s’arrêtera, marquant un sommet temporaire avant de refluer vers 8 000 points. Si, au cours du premier semestre, il ne fait que stationner près de 8 000 points, la situation sera au contraire saine.
Du second semestre 2027 au début 2028 : les amortissements se matérialisent (ce qui est inéluctable), accompagnés d’une chute rapide de la marge brute des semi-conducteurs vers 55 % (ce qui n’est pas inéluctable) ; le BPA de 2028 subira une sévère révision à la baisse, revenant à une croissance à un chiffre faible par rapport à 2027, et le S&P repassera sous la barre des 8 000 points.
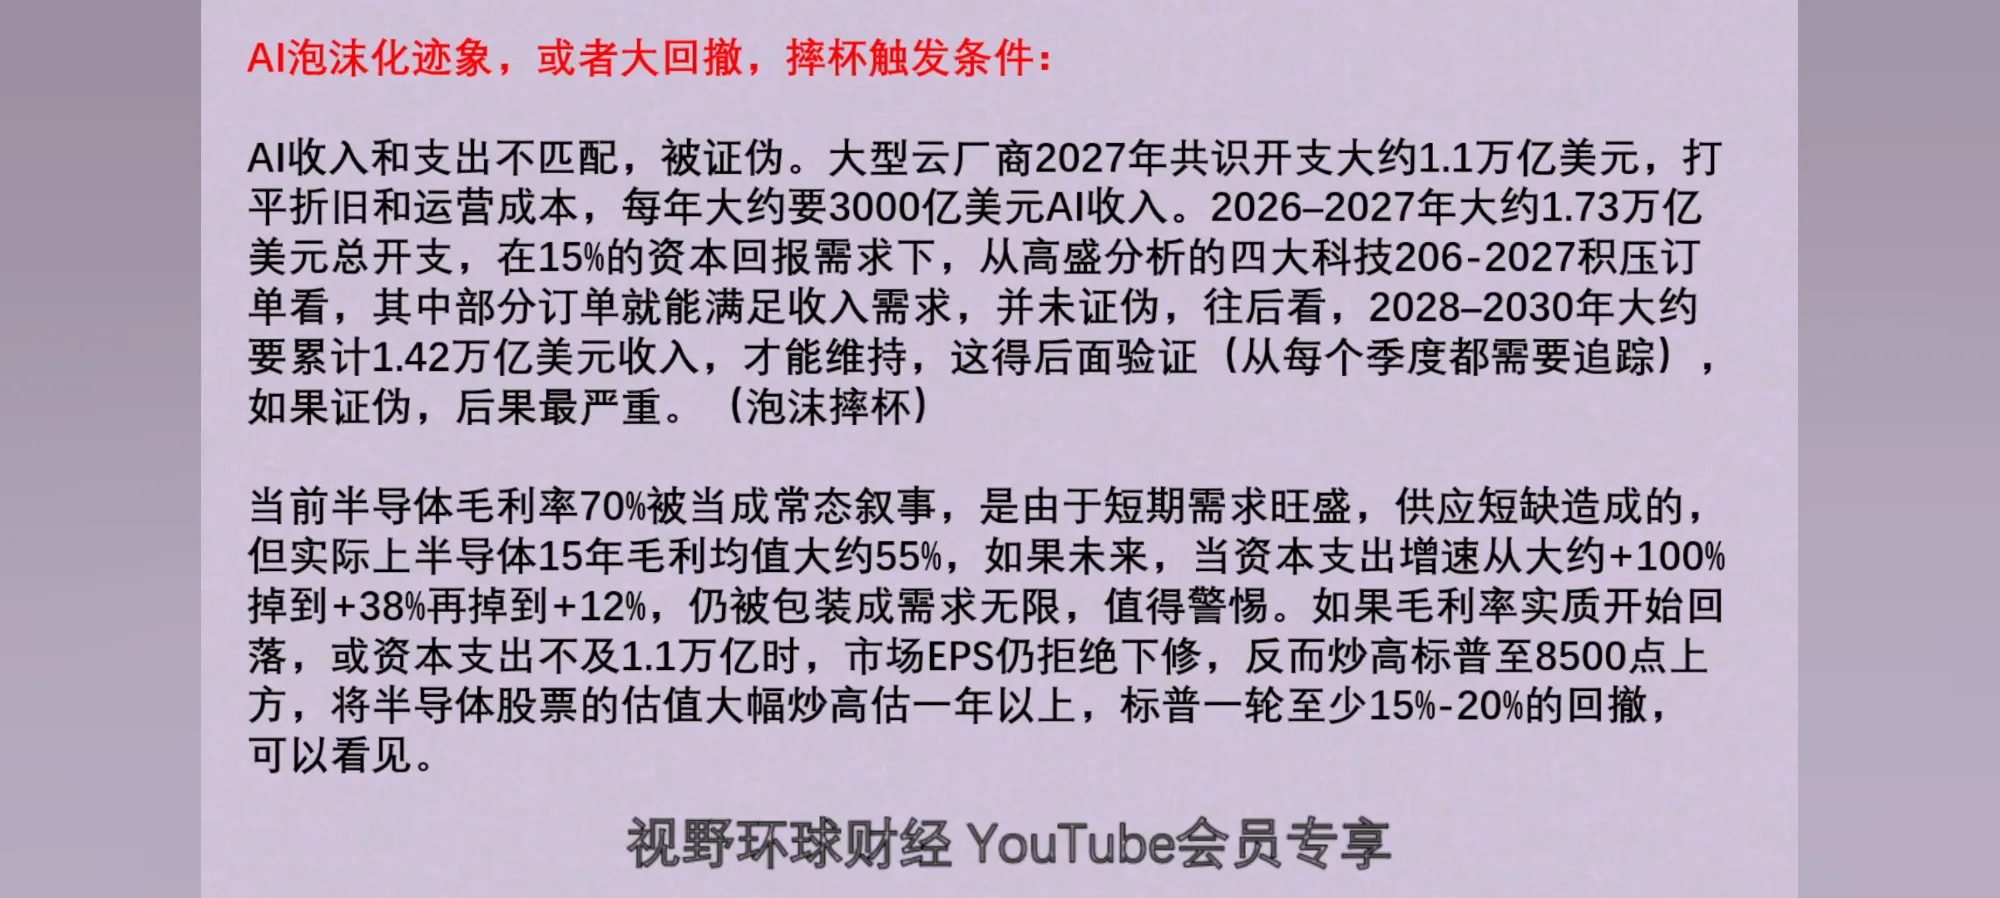
Signes de bulle de l’IA, ou correction majeure : conditions d’une rupture nette :
Inadéquation entre revenus et dépenses de l’IA : la thèse se trouve démentie. Les dépenses de consensus des grands acteurs du cloud tourneront autour de 1 100 milliards de dollars en 2027 ; pour amortir les dépréciations et couvrir les coûts d’exploitation, il faudra environ 300 milliards de dollars de revenus annuels tirés de l’IA. Sur l’ensemble des dépenses prévues pour 2026-2027, soit environ 1 730 milliards de dollars, et sous une exigence de rendement du capital de 15 %, l’analyse par Goldman Sachs du carnet de commandes des quatre géants pour 2026-2027 montre qu’une fraction de ces commandes suffirait à combler les besoins de revenus : l’hypothèse n’est pas encore infirmée. À plus long terme, il faudrait accumuler environ 1 420 milliards de dollars de revenus sur 2028-2030 pour soutenir la cadence, ce qui devra être vérifié par la suite (en faisant le point chaque trimestre). Si la thèse est démentie, les répercussions seront d’une extrême gravité (l’éclatement de la bulle).
Si la marge brute actuelle de 70 % des semi-conducteurs est aujourd’hui tenue pour la norme, cela tient à une forte demande à court terme et à des pénuries d’offre ; en réalité, la marge brute moyenne historique sur 15 ans tourne plutôt autour de 55 %. Si, à l’avenir, alors que la croissance des dépenses d’investissement chute de près de +100 % à +38 % puis à +12 %, le marché continue de survendre une demande infinie, la méfiance sera de mise. Si la marge brute amorce un reflux tangible, ou si les dépenses d’investissement n’atteignent pas 1 100 milliards, mais que le marché refuse toujours de réviser ses BPA à la baisse et pousse au contraire le S&P au-delà de 8 500 points en surévaluant excessivement les semi-conducteurs pendant plus d’un an, on pourra clairement envisager une correction d’au moins 15 % à 20 % sur le S&P.
Contenu réservé aux membres de la chaîne YouTube Global Financial Vision